

70代で一人暮らしのAさんは、子どもが遠方に住んでおり、近くに頼れる身内もいません。将来の認知症が心配になり、任意後見契約を考え始めました。
「任意後見契約さえ結んでおけば安心」——そう思う方も多いのではないでしょうか。
果たして、それだけで十分なのでしょうか。
実は、任意後見契約には見落としがちな落とし穴があります。結んだからといって、すぐに支援が始まるわけではないのです。実際は次のような流れになります。
契約を結ぶ → 判断能力が低下する → 家庭裁判所が任意後見監督人を選任する → ここで初めて任意後見が開始する
この「契約」と「開始」の間の空白をどう埋めるか。それが、見守り契約や財産管理委任契約が存在する理由です。
今回は、任意後見制度の仕組みと限界、そしてそれを補う「見守り契約」「財産管理委任契約」との違いについて、わかりやすく解説します。
任意後見契約とは
任意後見契約とは、将来、認知症などによって判断能力が低下したときに備え、あらかじめ自分が信頼できる人(任意後見人)を選び、財産管理や介護・医療に関する契約などを代わりに行ってもらう契約です。公正証書で結ぶことが法律で定められており、本人の意思が明確なうちに結んでおく必要があります。
任意後見が開始するまでの流れ
ここが、この記事で一番お伝えしたいポイントです。
任意後見契約は、結んだ瞬間から効力を持つわけではありません。契約はあくまで「予約」のようなもので、次のステップを踏んで初めて任意後見人としての活動がスタートします。
- 任意後見契約を結ぶ(公正証書で作成)
- 本人の判断能力が実際に低下する
- 家庭裁判所に申し立てを行い、任意後見監督人が選任される
- ここでようやく任意後見が正式に開始する
つまり、契約を結んでから実際に判断能力が低下するまでの間は、任意後見契約は一切機能しません。この段階では、たとえ任意後見人として指定された人であっても、次のようなことを代理で行うことはできないのです。
- 預金の引き出しや口座の管理
- 家賃や公共料金などの支払い管理
- 不動産の管理や売却手続き
- 役所関係の各種手続き
もしAさんが任意後見契約だけを結んだとします。数年後、入院をきっかけに足腰が弱り、銀行での手続きが負担になったとしても、判断能力に問題がない限り、任意後見人は動くことができません。正式に判断能力が「低下した」と認定されるまで、この「開始前の期間」は続きます。この期間をどう埋めるかが、老後の安心を左右する重要なポイントになります。
見守り契約とは
見守り契約は、この開始前の期間の不安を解消するための契約です。任意後見人となる予定の人(またはその他の信頼できる人)が、定期的な電話連絡や訪問を通じて本人の生活状況や健康状態、判断能力の変化を見守ります。
見守り契約の役割は、単なる安否確認にとどまりません。判断能力の低下の兆候をいち早く察知し、「そろそろ任意後見を開始すべきタイミングかどうか」を見極める重要な機能を果たします。
ただし、見守り契約はあくまで本人の生活状況を確認するための契約であり、財産管理や契約手続きを代理できるものではありません。「見守り契約さえ結んでおけば、お金の管理まで任せられる」というのはよくある誤解ですので、注意が必要です。
財産管理委任契約とは
もう一つ重要なのが、財産管理委任契約(任意代理契約とも呼ばれます)です。これは、判断能力はまだしっかりしているものの、身体的な理由で自分では手続きが難しいときに、財産管理や日常的な事務を代理人に委任する契約です。
たとえば、次のような場面で活用されます。
- 足腰が弱り、銀行へ行くこと自体が難しい
- 入院中で、日々の支払いができない
- 自宅や不動産の管理を誰かに任せたい
- 役所での手続きが負担になっている
ここで押さえておきたいのは、判断能力が低下する前の段階でも、身体的な理由で困る場面は十分にあるということです。任意後見契約は判断能力の低下にしか対応できないため、こうした身体面の不便さは、財産管理委任契約でカバーする必要があります。
一方で、注意しておきたい点もあります。財産管理委任契約は、判断能力がある本人が自らの意思で代理人に権限を預ける契約であり、任意後見契約のように家庭裁判所が代理人の活動を監督する仕組みはありません。だからこそ、誰にどこまでの権限を任せるかを具体的に決め、契約内容をきちんと定めておくことが大切です。信頼できる家族や専門家との間で適切に契約を結んでおけば、日常生活を支える心強い手段になります。
見守り契約と財産管理委任契約、役割の違い
二つの契約は似ているようで、担っている役割がまったく異なります。
見守り契約が担うのは、状況確認と変化の把握です。定期的な連絡や訪問を通じて、本人の生活状況や判断能力の変化を見守り、任意後見を開始すべきタイミングを判断する材料になります。
財産管理委任契約が担うのは、実際の手続きや財産管理です。銀行での引き出しや支払い、役所での手続きなど、本人に代わって実務を行います。
「見守るだけ」なのか、「実際に動いてもらう」のか。この違いを理解しておくと、自分にどちらが必要なのか判断しやすくなります。
三つの契約の違いを整理する
それぞれの契約が対応する「本人の状態」を、下の図にまとめました。
元気なうちは見守り契約で定期的に状況を確認し、身体は弱ってきたけれど判断能力はまだしっかりしている段階では財産管理委任契約で日常の事務を代行してもらいます。そして判断能力が低下した段階で、家庭裁判所が任意後見監督人を選任し、任意後見契約が正式にスタートします。
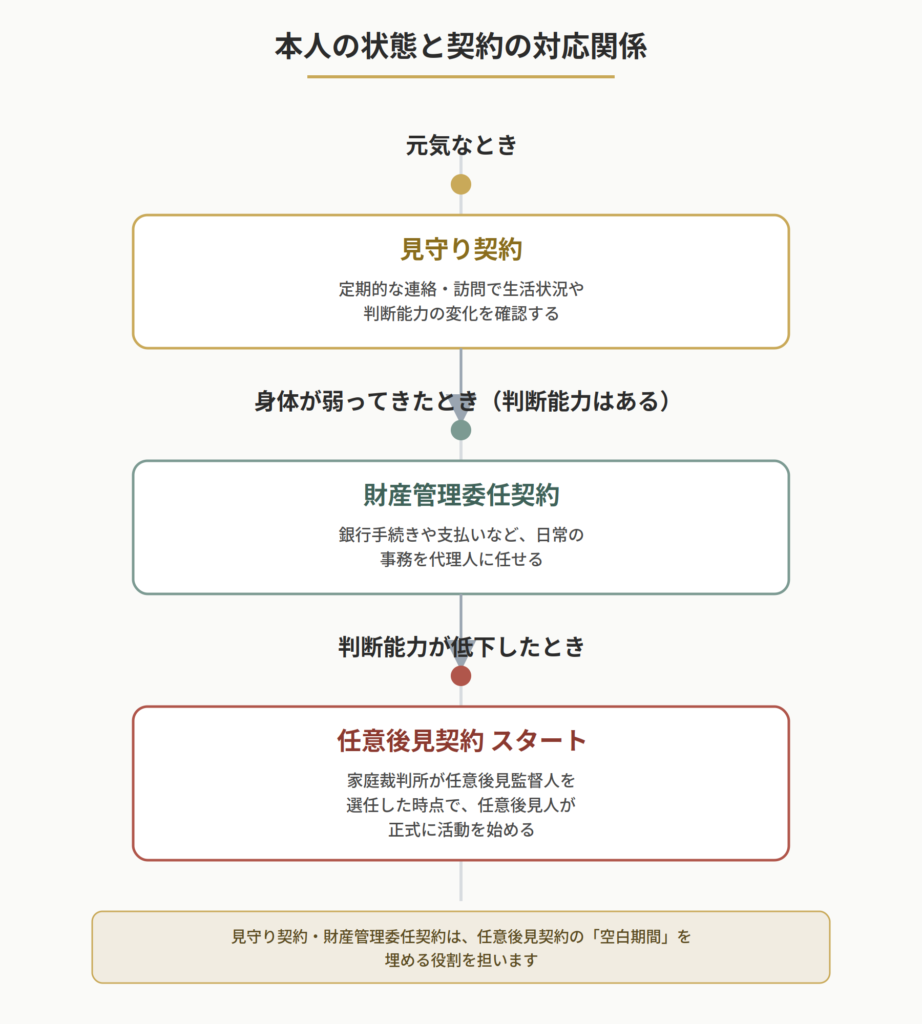
このように、三つの契約はそれぞれ守備範囲が異なり、対応する「本人の状態」が違います。判断能力が低下する前の段階、低下した後の段階、それぞれに応じた備えが必要なのです。
すべての人に3つの契約が必要なわけではありません
ここまで三つの契約について説明してきましたが、誰もが必ずこの三つすべてを結ぶべきというわけではありません。どの契約をどう組み合わせるかは、次のような要素によって変わってきます。
- 家族関係(近くに頼れる人がいるかどうか)
- 財産状況(管理する財産の種類や複雑さ)
- 身体状況(今どのくらい自分で動けるか)
- 将来の希望(施設入所や自宅での生活継続など)
ただし、任意後見契約を実効的に活用するためには、開始前の備えについても一度は検討しておく価値があります。契約を結んだだけで安心してしまうと、いざというときに身動きが取れなくなる可能性があるからです。
組み合わせを検討したほうがよいケース
次のような状況にあてはまる方は、任意後見契約だけでなく、見守り契約や財産管理委任契約とあわせて検討することをおすすめします。
- 一人暮らしで、近くに頼れる家族がいない
- 子どもが遠方に住んでいる
- 不動産や預貯金など、管理する財産が複雑
- 将来、施設への入所を考えている
- ペットや自宅の管理が心配
なぜ組み合わせが推奨されるのか
多くの専門家が、任意後見契約は単独ではなく、見守り契約・財産管理委任契約とセットで締結することを勧めています。理由は明確で、人の心身の状態は段階的に変化していくものであり、ひとつの契約だけでは、その変化のすべてに対応しきれないからです。
たとえば、まだ元気なうちは見守り契約で緩やかに状況を確認し、身体が弱ってきたら財産管理委任契約で日常の事務を代行してもらい、判断能力が低下してきたら任意後見契約に移行する——という流れをあらかじめ設計しておくことで、切れ目のない支援体制を築くことができます。
任意後見契約は公正証書で作成する必要があります。また、見守り契約や財産管理委任契約も、任意後見契約とあわせて公正証書で作成しておくことが多くあります。公正証書にしておくと内容の証明力が高まり、後々のトラブルを防ぎやすくなります。
家族信託という選択肢もあります
なお、財産管理の方法としては、家族信託という選択肢もあります。役割の違いを簡単に整理すると、次のようになります。
家族信託は、財産の管理や次の世代への承継に強みがあります。
任意後見は、判断能力が低下した後の生活支援や契約関係への対応に強みがあります。
どちらが適しているかは、財産の内容やご家族の状況によって変わりますので、気になる方は別途ご相談ください。
まとめ
老後の備えは、認知症になった後だけを考えるものではありません。元気なとき、身体が弱ったとき、判断能力が低下したとき、それぞれの段階に応じた準備をしておくことが大切です。
任意後見契約はそのなかでも重要な柱ですが、契約を結んでから実際に開始するまでには段階があり、それだけでは十分にカバーできない期間があります。見守り契約や財産管理委任契約とあわせて考えることで、はじめて切れ目のない備えが完成します。ご自身やご家族の状況に合わせて、どの契約をどのタイミングで組み合わせるべきか、専門家に相談しながら検討してみてはいかがでしょうか。


