

「家族信託って聞いたことはあるけど、結局何をする制度なの?」
そう感じている方は、実はとても多いです。認知症対策や相続対策の記事でよく見かける言葉なのに、いざ説明しようとすると、成年後見制度や遺言との違いまではっきり答えられる人は意外と少ないのが現実です。
「うちにはまだ関係ない」と思うかもしれません。でも家族信託は、判断能力があるうちにしか始められない制度です。「そろそろ考えようか」と思ったときには、もう手遅れだった――そんなケースも実際にあります。
この記事では、家族信託の仕組みから、メリット・デメリット、費用、手続きの流れまで、司法書士の視点でひとつずつ、できるだけわかりやすく解説していきます。
「親が高齢になってきた方」「収益不動産をお持ちの方」「将来の認知症対策を考えたい方」は、ぜひ最後までご覧ください。
目次
- 家族信託とは?
- 家族信託が注目されている理由
- 家族信託は万能ではありません
- 家族信託の仕組み
- 家族信託でできること
- 家族信託でできないこと
- 家族信託のメリット
- 家族信託のデメリット・注意点
- 遺言・任意後見との違い
- 家族信託が向いているケース
- 費用の目安
- 手続きの流れ
- よくある質問
- 専門家選びのポイント
- まとめ
1. 家族信託とは?
家族信託とは、自分(委託者)の財産の管理や処分を、信頼できる家族(受託者)に託す仕組みです。
財産から生まれる利益を受け取る人(受益者)を決めて、「誰が」「何を」「どう管理するか」を契約で自由に決められるのが特徴です。
法律上は「信託法」という法律に基づく制度です。信託銀行が受託者になる「商事信託」とは違い、家族が受託者になるので「家族信託」や「民事信託」と呼ばれています。
「信託」と聞くと、銀行が扱う難しい金融商品をイメージするかもしれません。でも実は、営利目的でなければ、誰でも受託者になれます。その仕組みを使って、銀行のような第三者ではなく、一番身近で信頼できる家族に財産管理を任せる。それが家族信託の基本的な考え方です。
2. 家族信託が注目されている理由
家族信託が注目される一番の理由は、認知症による資産凍結への備えです。
高齢の親が認知症と診断されると、判断能力が低下したとみなされ、銀行口座が凍結されてしまうことがあります。凍結された口座からは、生活費であっても、介護費用であっても、家族が自由に引き出すことができません。
不動産も同じです。本人の判断能力が失われると、実家を売ることも、賃貸に出すこともできなくなってしまいます。
こうした事態を避けるために、判断能力があるうちに家族信託を組んでおく。そして、あらかじめ決めた家族(受託者)に財産管理を引き継げるようにしておく。こうした活用が、いま広がっています。
少子高齢化が進み、「親の介護費用を子どもが立て替えないといけない」というケースが増えていることも、関心が高まっている背景のひとつです。
3. 家族信託は万能ではありません
ここまで読むと、「家族信託さえ組んでおけば安心」と思われるかもしれません。ですが、家族信託にも限界があります。制度の全体像をつかむために、先に押さえておいてください。
- 身上監護はできない:施設への入所契約や医療同意といった「身上監護」は、家族信託の対象外です。
- 信頼できる受託者が必要:財産管理を託せる家族がいなければ、そもそも制度を利用できません。
- 判断能力を失ってからでは利用が難しい:契約は、本人が内容を理解し、判断できる状態でなければ結べません。
- 節税制度ではない:相続税や贈与税を直接軽減する効果はありません。
この4つは、家族信託を検討するうえで最初に知っておきたいポイントです。それぞれの詳しい内容は、このあとの章で順番に解説していきます。
4. 家族信託の仕組み
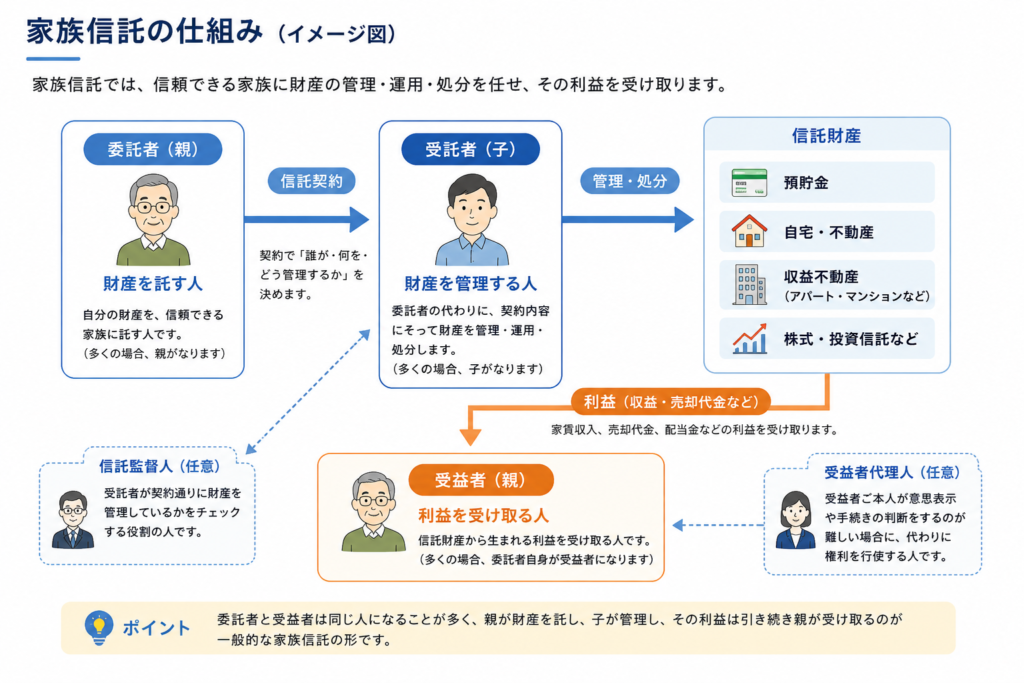
家族信託には、3つの立場の人が登場します。
- 委託者:財産を持っている人。財産管理を託す側です。多くの場合、親がこの立場になります。
- 受託者:財産の管理を託される人。委託者に代わって、契約内容にそって財産を管理・運用・処分します。多くの場合、子どもがこの立場になります。
- 受益者:財産から生まれる利益を受け取る人。多くの場合、委託者自身が受益者を兼ねます。これを「自益信託」と呼びます。
イメージで言うと、こんな感じです。
親(委託者)が、財産を管理する権限を子(受託者)に渡す。でも、その財産から生まれる利益――家賃収入や売却代金など――は、これまで通り親(受益者)が受け取る。
財産の「名義」は子に移りますが、財産的な利益はあくまで親のもとに残ります。つまり、実質的な財産の所有者が変わるわけではないんです。
このほかに、契約内容がきちんと実行されているかを見守る「信託監督人」や、受益者本人が権利を行使しにくいときに代わりに動く「受益者代理人」を置くこともできます。特に受益者が高齢の場合、信託監督人を設けておくと、受託者の財産管理を家族以外の第三者(専門家など)がチェックできる体制を整えられます。
5. 家族信託でできること
家族信託を組むと、具体的にはこんなことができるようになります。
- 預貯金の管理:認知症になった後でも、受託者が信託口口座から生活費や介護費用を支払えます。
- 自宅の売却:親が施設に入所し、空き家になった実家。判断能力が低下した後でも、受託者の権限で売却して入所費用に充てられます。
- 収益アパートの経営継続:賃貸アパートを持つ親が認知症になっても、家賃の集金、入居者との契約更新、修繕の手配、さらには大規模修繕やリフォームのための借入(信託内借入)まで、受託者が代わりに行えます。
- 不動産の建て替え・有効活用:老朽化したアパートの建て替えや、更地を活用した新築賃貸物件の建築も、契約内容に含めておけば可能です。
- 複数の相続人がいる不動産の管理:実家を兄弟で共有していても、管理・処分の権限を受託者一人に集約しておけば、売却のたびに全員の同意を取り直す手間を避けられます。
- 数世代先の承継先の指定:遺言で決められるのは「自分の次」の相続までです。でも家族信託なら、「自分の次は妻、妻の次は長男」というように、数世代先まで承継先を指定できます(受益者連続型信託)。
- 株式の議決権行使:自社株式を信託財産に含めれば、経営権(議決権)は後継者である受託者に渡しつつ、配当を受け取る権利(受益権)は現経営者に残す、といった段階的な事業承継も設計できます。
これらに共通しているのは、「判断能力が低下しても、財産の活用や承継が止まらない」ということ。契約時にどこまで具体的な使い方を条項に盛り込んでおくかで、実現できる範囲は大きく変わってきます。
6. 家族信託でできないこと
一方で、家族信託だけではカバーしきれないこともあります。
- 身上監護:施設への入所契約、医療行為への同意、介護サービスの契約締結。こうした「身上監護」は、家族信託の対象外です。必要な場合は、任意後見制度などと組み合わせる必要があります。
- 節税:家族信託そのものに、相続税や贈与税を軽減する効果はありません。あくまで財産の管理・承継の仕組みであって、節税対策ではない――ここは誤解されやすいポイントです。
- 信託財産に含めていない財産の管理:契約で対象にしていない財産(信託後に新たに取得した財産や、対象外にした預貯金など)は、判断能力が低下した後は管理できません。
例えば、こんなケースがあります。
「自宅と生活費用の口座は信託財産にしたけれど、『自分の趣味や交際費には自由に使いたいから』と、別の口座は本人名義のまま残しておいた」
このお小遣い用の口座は信託の対象外なので、本人の判断能力が低下した後は、家族であっても自由に引き出すことができません。結局その口座だけ凍結されてしまい、対応するには成年後見制度を使わざるを得なくなります。「家族信託さえ組んでおけば、すべての財産管理に対応できる」わけではない――これは特に押さえておきたいポイントです。
7. 家族信託のメリット
- 認知症による資産凍結を防げる:判断能力が低下しても、受託者があらかじめ決めた範囲で財産を管理・処分できます。「本人でなければ手続きできない」という事態を避けられるのが、最大の利点です。
- 財産管理の自由度が高い:成年後見制度と違い、家庭裁判所の監督を受けずに、不動産の売却や積極的な資産活用ができます。契約書の設計次第で、かなり柔軟な財産活用が可能です。
- 数世代先の承継先まで指定できる:遺言ではできない、数世代にわたる承継設計ができます。子どものいない夫婦や再婚家庭など、通常の相続では希望通りにいきにくいケースで特に力を発揮します。
- 共有名義の不動産トラブルを回避できる:管理・処分の権限を受託者に集約すれば、意思決定がスムーズになります。相続人が複数いる不動産では、これだけで将来のトラブルをかなり減らせます。
- 家庭裁判所の関与が不要:契約に基づく仕組みなので、継続的な報告義務や後見人報酬の負担がありません。
8. 家族信託のデメリット・注意点
家族信託を利用するうえで、あわせて知っておきたい注意点もあります。
- 契約設計に専門知識が必要:自由度が高い分、契約内容の設計が複雑になりやすく、専門家のサポートがほぼ必須です。
- 損益通算ができない場合がある:信託した不動産から生じた損失は、信託していない他の所得と損益通算できません。特に賃貸不動産を信託財産に含める場合は、事前に税理士へ相談しておくと安心です。
- 受託者の負担が続く:契約後は、受託者が帳簿の作成や信託財産の分別管理といった事務を継続して行う必要があります。「契約して終わり」ではなく、その後の運用にも手間がかかる制度だと理解しておきましょう。
なお、「信頼できる受託者が必要」「身上監護はできない」「節税制度ではない」という点は、3章・6章でお伝えした通りです。
9. 遺言・任意後見との違い
遺言との違い
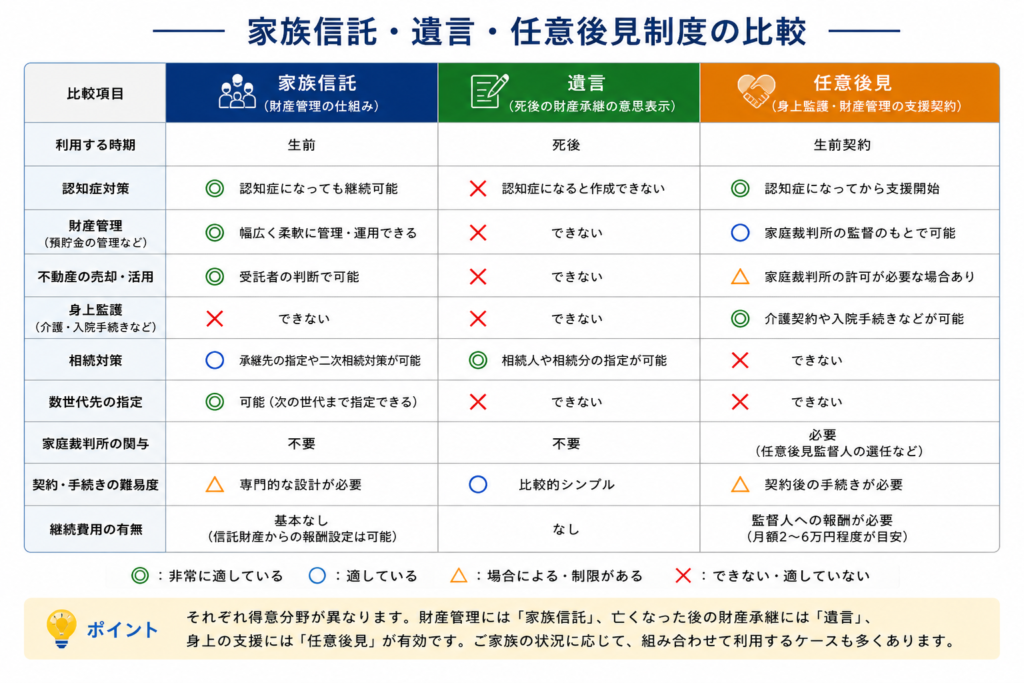
遺言は「自分が亡くなったとき」の財産の承継先を決める制度です。生前の財産管理には関与しません。一方、家族信託は「生きている間の財産管理」と「亡くなった後の承継」の両方をカバーでき、さらに遺言ではできない数世代先の承継先まで指定できます。
任意後見との違い
任意後見は、判断能力があるうちに自分で後見人を決めておき、判断能力が低下した時点で契約の効力が発生する制度です。財産管理だけでなく、身上監護(施設入所契約や医療同意など)までカバーできるのが、家族信託にはない強みです。
ただし、任意後見が始まると、家庭裁判所が選ぶ「任意後見監督人」への報酬が、本人が亡くなるまでずっと発生します(月額1万〜3万円程度が相場)。後見人自体を家族にすれば本人への報酬は抑えられますが、監督人への報酬までは避けられません。
身上監護もカバーしたい場合は、家族信託と任意後見を両方契約しておく、という選択肢もあります。
10. 家族信託が向いているケース
- 認知症になる前に、財産管理の備えをしておきたい方:特に一人暮らしの高齢の親がいるご家庭では、口座凍結への備えとして関心が高まっています。
- 実家や収益不動産の管理・売却をスムーズに行いたい方:施設入所のタイミングで実家を売却したい、というニーズは非常に多く見られます。
- 数世代先の承継先まで決めておきたい方:再婚家庭や子どものいない夫婦など、遺言だけでは希望通りの承継が難しいケースで特に有効です。
- 相続人同士の不動産共有によるトラブルを避けたい方:共有名義の不動産は、将来の売却時に全員の同意が必要になり、トラブルの火種になりやすい財産です。
- アパート経営など、財産の積極的な活用を続けたい方:大規模修繕や建て替えなど、まとまった資金が動く判断も、受託者の権限で対応できます。
一方で、身上監護が必要になりそうな方や、信頼できる受託者がいない方は、成年後見制度や任意後見との併用を検討する必要があります。
11. 費用の目安
家族信託は、契約時にまとまった費用がかかる制度です。事務所によって料金体系は異なり、財産評価額に応じて報酬が変わる「料率方式」のところも少なくありませんが、当事務所ではわかりやすい定額制を採用しています。
- シンプルな金銭のみの信託(口座1つ):165,000円(税込)
- 自宅などの不動産を含める場合:385,000円(税込)
- 収益不動産や自社株式など、個別の事情がある場合:案件ごとに確認のうえ別途加算
これとは別に、次の実費もかかります。
- 公正証書作成費用:5万〜10万円程度(信託財産の金額による)
- 登録免許税(不動産を信託する場合):土地0.3%、建物0.4%(固定資産税評価額に対して)
- 信託口口座の開設費用:5万円程度(金融機関による)
契約後に継続して発生する費用は基本的にありません。成年後見制度など他の制度との費用比較については、別の記事で詳しく解説していますので、そちらもあわせてご覧ください。
※実費は信託財産の内容や金融機関、公証役場などによって異なります。
12. 手続きの流れ
家族信託は、次のような流れで進みます。
- 判断能力の確認:委託者となる方に、十分な判断能力があるかを確認します。少しでも不安があれば、早めに専門家へ相談してください。
- 家族での話し合い:財産状況と将来の希望を整理し、受託者候補だけでなく他の家族にも内容を共有します。
- 専門家への相談・契約書設計:信託の目的、対象財産の範囲、当事者、変更条項や終了事由などを具体的に設計します。この段階で費用の見積りも提示されます。
- 公正証書の作成:公証役場で信託契約を公正証書として締結します。
- 信託口口座の開設・信託登記:金銭を管理する信託口口座の開設と、不動産があれば信託登記を進めます。どちらを先に進めるかは金融機関の条件次第で、並行して進めるケースが多いです。
- 信託開始後の運用:分別管理義務や帳簿の作成・保管などの義務を果たしながら、受託者が財産を管理していきます。
所要期間としては、1〜3か月程度が目安です。ただし、財産の内容やご家族での話し合いの進み具合によって、期間は前後します。
13. よくある質問
Q. 家族信託は自分で契約書を作れますか?
法律上は可能です。ただし、契約内容の設計を誤ると、意図した効果が得られなかったり、将来のトラブルにつながったりするリスクがあります。また、ほとんどの金融機関では、専門家が作成した契約書であることを信託口口座開設の条件としているため、自分で作成した契約書では口座を開設できないケースもあります。専門知識が必要な部分が多いので、司法書士や弁護士への依頼をおすすめします。
Q. 信頼できる受託者が家族にいない場合はどうすればいいですか?
家族に適任者がいない場合、家族信託の利用自体が難しくなります。この場合は、成年後見制度の利用や、一般社団法人を受託者とする方法などを検討することになります。
Q. 受託者(子)に万が一のことがあったら、どうなりますか?
受託者が亡くなったり、病気などで管理を続けられなくなったりする可能性は、当然考えておく必要があります。契約書に後継受託者を定めていない場合、家族間の話し合いだけでは新しい受託者を決められず、家庭裁判所への申し立てが必要になることもあります。こうした事態に備えて、契約の段階で次の受託者(後継受託者)をあらかじめ用意できるのであれば、しておくことをおすすめしています。後継受託者がいれば、万が一のときもスムーズに財産管理を引き継げます。
Q. 家族信託はいつ始めるのがベストですか?
家族信託は、判断能力が十分にあるうちに始めることが大切です。認知症の診断を受けていても契約できる場合はありますが、契約内容を理解し、自分の意思で判断できることが前提となります。判断能力が低下してからでは契約できない可能性が高くなるため、「まだ元気だから大丈夫」と思っている時期こそ、検討を始めるタイミングといえます。
Q. すでに軽い認知症と診断されていますが、家族信託はできますか?
診断名だけで一律に判断できるものではありません。認知症の診断を受けていても、契約の内容を理解し、自分の意思で判断できる状態であれば、家族信託を結べる可能性はあります。実際には、公証人や専門家が本人と面談し、契約内容を理解できているかを確認したうえで判断します。ただし、症状が進んでからでは契約が難しくなるため、少しでも気になる様子があれば、できるだけ早く相談することをおすすめします。
Q. 契約した後に内容を変更することはできますか?
法律上、委託者・受託者・受益者の合意があれば変更できます。ただし、委託者の判断能力が低下した後は本人の合意が難しくなるので、契約時にあらかじめ変更条項を定めておくことが大切です。
Q. 家族信託を組むと、財産の所有権は受託者に移ってしまうのですか?
信託財産の名義自体は受託者に移りますが、財産から生まれる利益(受益権)は受益者――多くの場合、委託者自身――に残ります。受託者が財産を自分のものとして自由に使えるわけではなく、あくまで受益者のために管理・運用する義務を負います。「名義は移るけど、実質的な利益は変わらない」とイメージすると分かりやすいと思います。
Q. 家族信託と遺言は両方必要ですか?
ケースによって異なりますが、**家族信託と遺言を併用した方がよい場合は少なくありません。**家族信託は主に生前の財産管理や承継の仕組みを整える制度ですが、信託財産に含めていない財産については、遺言で承継先を指定しておく方が安心です。また、家族信託だけでは対応しきれない部分を遺言で補えることもあります。どちらか一方ではなく、ご家族の状況や財産の内容に応じて組み合わせることが大切です。
Q. 家族信託だけで将来の備えは十分ですか?
A. 必ずしもそうとは限りません。
家族信託は財産管理には非常に有効ですが、施設への入所契約や介護サービスの契約などの身上監護はできません。
そのため、ご家族の状況によっては、家族信託に加えて任意後見契約を組み合わせることで、財産管理と身上監護の両方に備えることができます。
14. 専門家選びのポイント
家族信託は、自分で契約書を作ることも法律上は可能です。ただ実務上は、ほぼすべてのケースで専門家に依頼して進めます。選ぶときは、次の点を確認してみてください。
- 家族信託の取り扱い実績が豊富か:比較的新しい制度なので、事務所によって経験値に差があります。これまでどれくらいの契約書作成に携わってきたか、聞いてみましょう。
- 料金体系が明確か:財産額に応じた料率方式か、当事務所のような定額制かで、想定される総額は変わります。契約前に、見積りの内訳まで確認しておくと安心です。
- 契約後のフォロー体制があるか:信託口口座の開設サポートや、契約後の運用に関する相談に対応してもらえるか。長く付き合っていく上で、意外と重要なポイントです。
15. まとめ
家族信託は、認知症による資産凍結を防ぎながら、財産管理の自由度を保てる柔軟な制度です。その一方で、身上監護には対応できないこと、専門知識が必要な契約設計であること、受託者となる家族の理解と協力が欠かせないことなど、押さえておくべき注意点も少なくありません。
制度を正しく理解しないまま契約してしまうと、「思っていたのと違った」「必要な財産が信託の対象に入っていなかった」といった行き違いにつながることもあります。逆に言えば、仕組みと注意点さえ正しく押さえて契約すれば、家族信託は認知症対策・資産承継の両面で、とても心強い選択肢になります。
家族信託は「早く契約すること」が目的ではありません。ご家族の状況や財産の内容によっては、遺言や任意後見の方が適していることもあります。大切なのは、ご自身やご家族に合った方法を選ぶことです。
「制度の名前は知っているけど、自分の家族に合っているか分からない」という方は、まずは今の財産状況と将来の希望を整理してみてください。そのうえで専門家に相談する。早めに動き出すことが、選択肢を狭めないための一番のポイントです。


